
更新日:
「新NISAを始めてみたいけれど、いつ始めるのがいいんだろう?」と迷っていませんか。株価が下がってから、円安が落ち着いてから…と考えているうちに、なかなか一歩を踏み出せない方も多いかもしれません。
しかし実は、長くコツコツ積み立てる新NISAでは、始めるタイミングを気にしすぎる必要はありません。この記事では、今すぐ始めたほうがいい理由を詳しく解説しながら、年初や年の途中など具体的な始めどき、年代別のおすすめタイミングまで紹介します。
結論、新NISAを始めるタイミングで迷っている場合は、基本的に今すぐ始めるのがおすすめです。

積立投資は長期間継続することが重要だといわれています。
「株価が下落してから始めたほうがいいのでは?」「円安の今は待つべき?」のように考える方は多くいますが、最適なタイミングで投資を始めることは簡単ではありません。
そのため、特に新NISAで積立投資を行う場合は、短期的な値動きを予測するよりも、無理のない金額で早いうちに始めることが重要だといえるでしょう。
ここでは、新NISAを今すぐ始めるべき理由について詳しく解説します。
【新NISAを今すぐ始めるべき理由】
①ドルコスト平均法
②複利効果
新NISAを今すぐ始めるべき理由には、「ドルコスト平均法による取得単価の平均化」が挙げられます。
毎回同じ金額分を購入するため、価格が安いときは購入量が多くなり、価格が高いときは購入量が少なくなります。
そのため、株価が下落するタイミングを狙わずとも、価格変動の影響を抑えながら購入単価の平準化を図れるのが大きなメリットです。
実際に金融庁も「資産形成の基本」として一定金額を継続的に投資し続けることを推奨しています。
一括で投資するのではなく「あらかじめ決まった金額」を「続けて」投資することです。
もちろん、ドルコスト平均法を使ったからといって必ず利益が出るわけではありませんが、初心者でもリスクを抑えて資産形成しやすい傾向にあります。
以下では、ドルコスト平均法によって投資信託の取得単価の平準化を図れるイメージについてまとめているので、新NISAを始めるタイミングで迷っている方はぜひ参考にしてみてください。
1ヶ月目 | 2ヶ月目 | 3ヶ月目 | 4ヶ月目 | 5ヶ月目 | 6ヶ月目 | |
価格 | 18,000円 | 15,000円 | 20,000円 | 19,000円 | 16,000円 | 21,000円 |
取得口数 | 約1.67口 | 2.00口 | 1.50口 | 約1.58口 | 約1.88口 | 約1.43口 |
取得総口数 | 約1.67口 | 約3.67口 | 約5.17口 | 約6.75口 | 約8.62口 | 約10.05口 |
投資総額 | 30,000円 | 60,000円 | 90,000円 | 120,000円 | 150,000円 | 180,000円 |
平均取得単価 | 約18,000円 | 約16,364円 | 約17,419円 | 約17,789円 | 約17,400円 | 約17,912円 |
※投資額:毎月30,000円
新NISAを今すぐ始めるべき理由には、複利効果による恩恵が大きくなることも挙げられます。
複利効果は投資期間が長くなるほど、将来的に大きなリターンを得やすい傾向にあります。
そのため、新NISAを始めるタイミングで迷っている方は、ドルコスト平均法を使って少額でも今すぐに始めるべきだと考えられるでしょう。
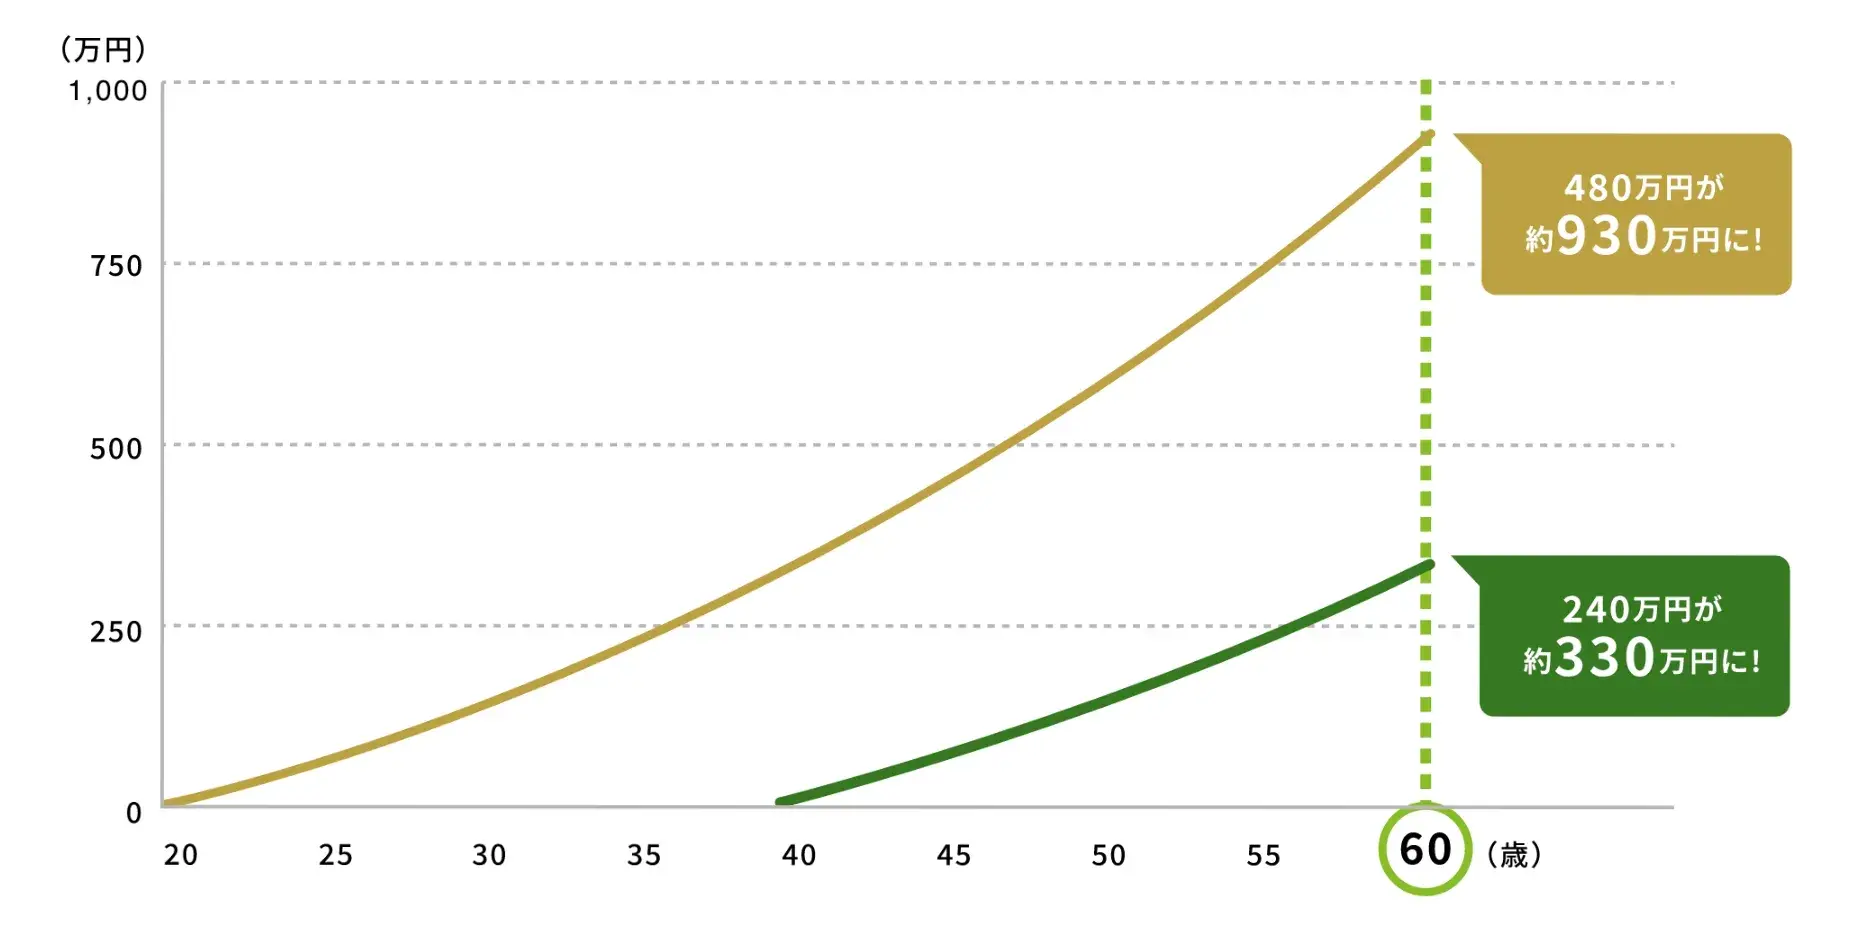
実際に開始時期が約20年間違う場合、将来的に得られるリターンに大きな差が生まれる可能性があると金融庁の公式サイトでも発表されています。
※画像引用:資産形成の基本:NISA特設ウェブサイト:金融庁
新NISAは基本的に思い立ったらすぐに始めるのがおすすめですが、制度の仕組みを正しく理解しておくことが重要です。
ここでは、新NISAの仕組みについて紹介しながら、具体的にいつ始めるべきか詳しく解説します。
・年初1月から始める
・年の途中であれば増額設定を活用する
これから新NISAを始めるのであれば、年初1月から積立投資を開始するのも選択肢の一つです。
新NISAには年間投資枠が設けられており、1年間で投資できる金額が決まっています。
なお、新NISAの年間投資枠や非課税保有限度額については以下のとおりです。
つみたて投資枠 | 成長投資枠 | |
年間投資枠 | 120万円 | 240万円 |
非課税保有限度額 | 1,800万円 | 1,200万円 |
たとえば、つみたて投資枠を利用する場合、年間120万円までしか投資できません。
仮に年初1月から毎月10万円ずつ投資すると、12ヶ月で年間120万円の投資枠を無理なく使いきれますが、年の途中から始めてしまうと年間投資枠を消化するために1ヶ月あたりの投資額を増やす必要があります。
そのため、1月付近で新NISAをいつ始めるべきか迷っている場合は、年初から始めるといいでしょう。特に「毎月の投資額を抑えてコツコツ資産形成したい」と考える方にとって適切なタイミングだといえます。
年初1月は新NISAの年間投資枠を使い切るために理想のタイミングですが、年の途中から始めても問題ありません。
増額設定(ボーナス設定)を利用すれば、毎月の積立金額に加えて投資額を追加できるためです。
たとえば、4月から新NISAのつみたて投資枠を使って毎月8万円ずつ投資信託を購入した場合、年間72万円しか投資できません。
一方、増枠設定(ボーナス設定)を利用すれば以下のように年間投資枠を使いきれます。
月 | 毎月の積立額 | 増枠設定 | 合計投資額 |
4月 | 8万円 |
| 8万円 |
5月 | 8万円 |
| 16万円 |
6月 | 8万円 |
| 24万円 |
7月 | 8万円 | 24万円 | 56万円 |
8月 | 8万円 |
| 64万円 |
9月 | 8万円 |
| 72万円 |
10月 | 8万円 |
| 80万円 |
11月 | 8万円 |
| 88万円 |
12月 | 8万円 | 24万円 | 120万円 |
そのため、年の途中だからといって年初1月まで新NISAを始めるタイミングを待つ必要はありません。
ただし、金融機関によって増枠設定(ボーナス設定)の利用可否や、増枠できる回数・金額などに違いがあるので、年間投資枠を使い切りたい場合は口座開設前にしっかり確認しましょう。
ここでは、年代別に新NISAを始めるおすすめのタイミングを紹介します。
各年代により今後確保できる運用期間は異なるので、適切な投資計画を立てたうえで新NISAを活用しましょう。
・20代〜30代は少額でも今すぐに始めるのがお得
・40代〜50代はリスクを意識した商品選びが重要
20代〜30代の方は、少額でもできるだけ早いタイミングに新NISAを始めるように心がけましょう。
40代〜50代と比べて長期的な運用期間を確保できるため、将来的に大きな複利効果を得やすい傾向にあります。
仮に60代まで新NISAを利用して積立投資を行う場合、20代〜30代なら30年〜40年ほど運用可能です。
実際に金融庁公式サイトでも「長期投資で複利効果が大きくなる」と説明されています。
長い期間投資を続けると複利の効果が大きくなります。
そのため、20代〜30代の方は毎月数万円ほどの少額からでも、すぐに新NISAを始めたほうがいいと考えられるでしょう。
以下では、毎月3万円を積み立てながら年3%で運用できた場合のシミュレーション結果をまとめているので、運用期間による収益の違いが気になる方はぜひ参考にしてみてください。
運用期間 | 積立元本 | 運用後の資産額 | 運用収益 |
10年間 | 360万円 | 約419万円 | +約59万円 |
20年間 | 720万円 | 約985万円 | +約265万円 |
30年間 | 1,080万円 | 約1,748万円 | +約668万円 |
40年間 | 1,440万円 | 約2,778万円 | +約1,338万円 |
40代〜50代だからといって、新NISAを始めるのに遅すぎるとは限りません。
ただし、20代〜30代と比べて運用期間が短くなりやすいので、リスクを意識しながら投資先を選ぶように心がけてください。
預貯金を含めた資産全体や収入状況、運用期間などを踏まえて商品を選ぶことが重要です。
たとえば、10年後に使う予定のお金を値動きの大きな商品に投資してしまうと、いざ必要になったタイミングで相場が下落している可能性があるので注意しましょう。
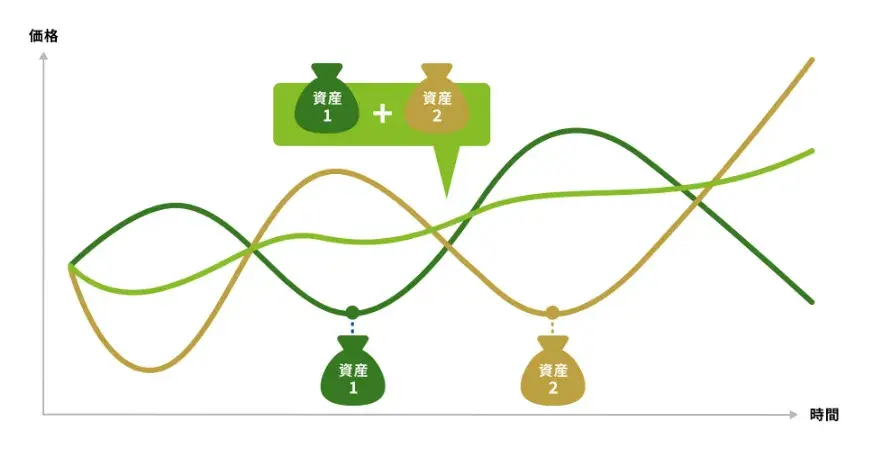
また、特定の資産や地域に偏った商品に投資するのではなく、基本的には値動きが異なる複数の地域・資産に分散させるのがおすすめです。
※画像引用:資産形成の基本:NISA特設ウェブサイト:金融庁
株式や債券、不動産などに分散して投資することで、価格変動を抑えやすく、より安定的な運用を目指しやすい傾向にあります。
もちろん、40代〜50代だからといって、必ずしも値動きの小さい商品のみに絞る必要はありませんが、運用期間や将来的に資金を使う予定があるのかなどによって、許容できるリスクは大きく異なります。
そのため、「何歳なのか」だけで判断するのではなく、「投資した資産をいつ使う予定なのか」を考慮したうえで、投資先を選ぶといいでしょう。
新NISAを始めるための具体的な手順は、以下の5STEPで完結します。
①新NISA口座を開設する金融機関を選ぶ
②新NISA口座の開設を申し込む
③投資先を選ぶ
④毎月の積立金額・購入頻度を設定する
⑤積立投資を開始する
まずは、ネット証券や銀行などから、新NISA口座を開設したい金融機関を選択しましょう。
新NISA口座は1人につき1口座のみ開設可能。各金融機関により取扱商品やサービスは異なります。
そのため、自分のニーズにあった金融機関を選ぶことが重要です。投資初心者の場合は、「取扱商品の豊富さ」や「クレカ積立との相性」などを基準として選ぶといいでしょう。
口座開設を申し込む金融機関が決まったら、本人確認書類やマイナンバーを確認できる書類を用意し、新NISA口座の開設を申し込みます。ネット証券であればオンライン上で手続きが完了するケースが一般的です。
口座開設が完了したら、投資先を選定し、毎月の積立金額や購入頻度などを設定しましょう。
なお、最初から大きな金額を投資するのが不安な場合は、家計に負担のない少額から始めても問題ありません。
金融機関により異なりますが、積立投資の設定はいつでも変更できるケースが一般的です。
NISA口座におすすめの証券会社比較もぜひ参考にしてみてください!新NISAで失敗しない方法まで詳しく紹介しています。
ここまで、新NISAを始めるタイミングについて解説してきました。
新NISAを利用して長期的な資産形成を目指すのであれば、株価の下落や円安などを考慮せずに、できるだけ早い段階で始めることをおすすめします。運用期間が長くなるほど、複利効果を活かせる期間も長くなるためです。
また、年初1月が近い場合は、年間の投資予定額を分散させやすいので、口座開設や投資資金の確保などを目的として、準備期間を設けるのもいいでしょう。
もちろん、年の途中からでも増額設定を活用して年間投資枠を使いきれますが、短期間で投資額を増やすと家計への負担が大きくなる可能性があります。
そのため、1〜2ヶ月程度で年初1月を迎えるのであれば、余剰資金を確保しながら準備を整え、年初から計画的に積立投資を始めるのも選択肢の一つです。


