
カテゴリー
更新日:

理学部(旧数学科)から大学院より経済学に移る。2011(平成23)年3月博士(経済学、名古屋大学)。現在の担当は、国際経済論、資源・エネルギー論、数学補充科目、貿易論など。
専門は近経貿易理論、水産物貿易(理論)、暗号資産教育、経済学教育におけるICTの活用など。貿易論に限らずマルチに活動。2015(平成27)年4月より現在の大学に移る。2023(令和5)年4月より教授。教育の工夫の一環として国際金融の講義に暗号資産教育や外貨建て保険等を取り入れてきた。
ビットコインには、管理してくれる中央銀行も、発行元の会社もありません。それでも安心して使えるのには理由となる仕組みがあります。
今回は国際経済学の専門家であるOGAWA先生に、ビットコインが「管理者のいないお金」である理由から、値動き・詐欺との付き合い方までをわかりやすく解説していただきました。
先ずは何より、暗号資産(仮想通貨)の中でビットコインは「どこの国・団体も管理していないし、管理できないもの」という点を押さえると良いでしょう。
昔は仮想通貨と言われていましたが、今は「暗号資産」と呼び方が変わりました(初心者向けの記事だけは仮想通貨と今でも呼ぶものが多いですが)。
債券との違い
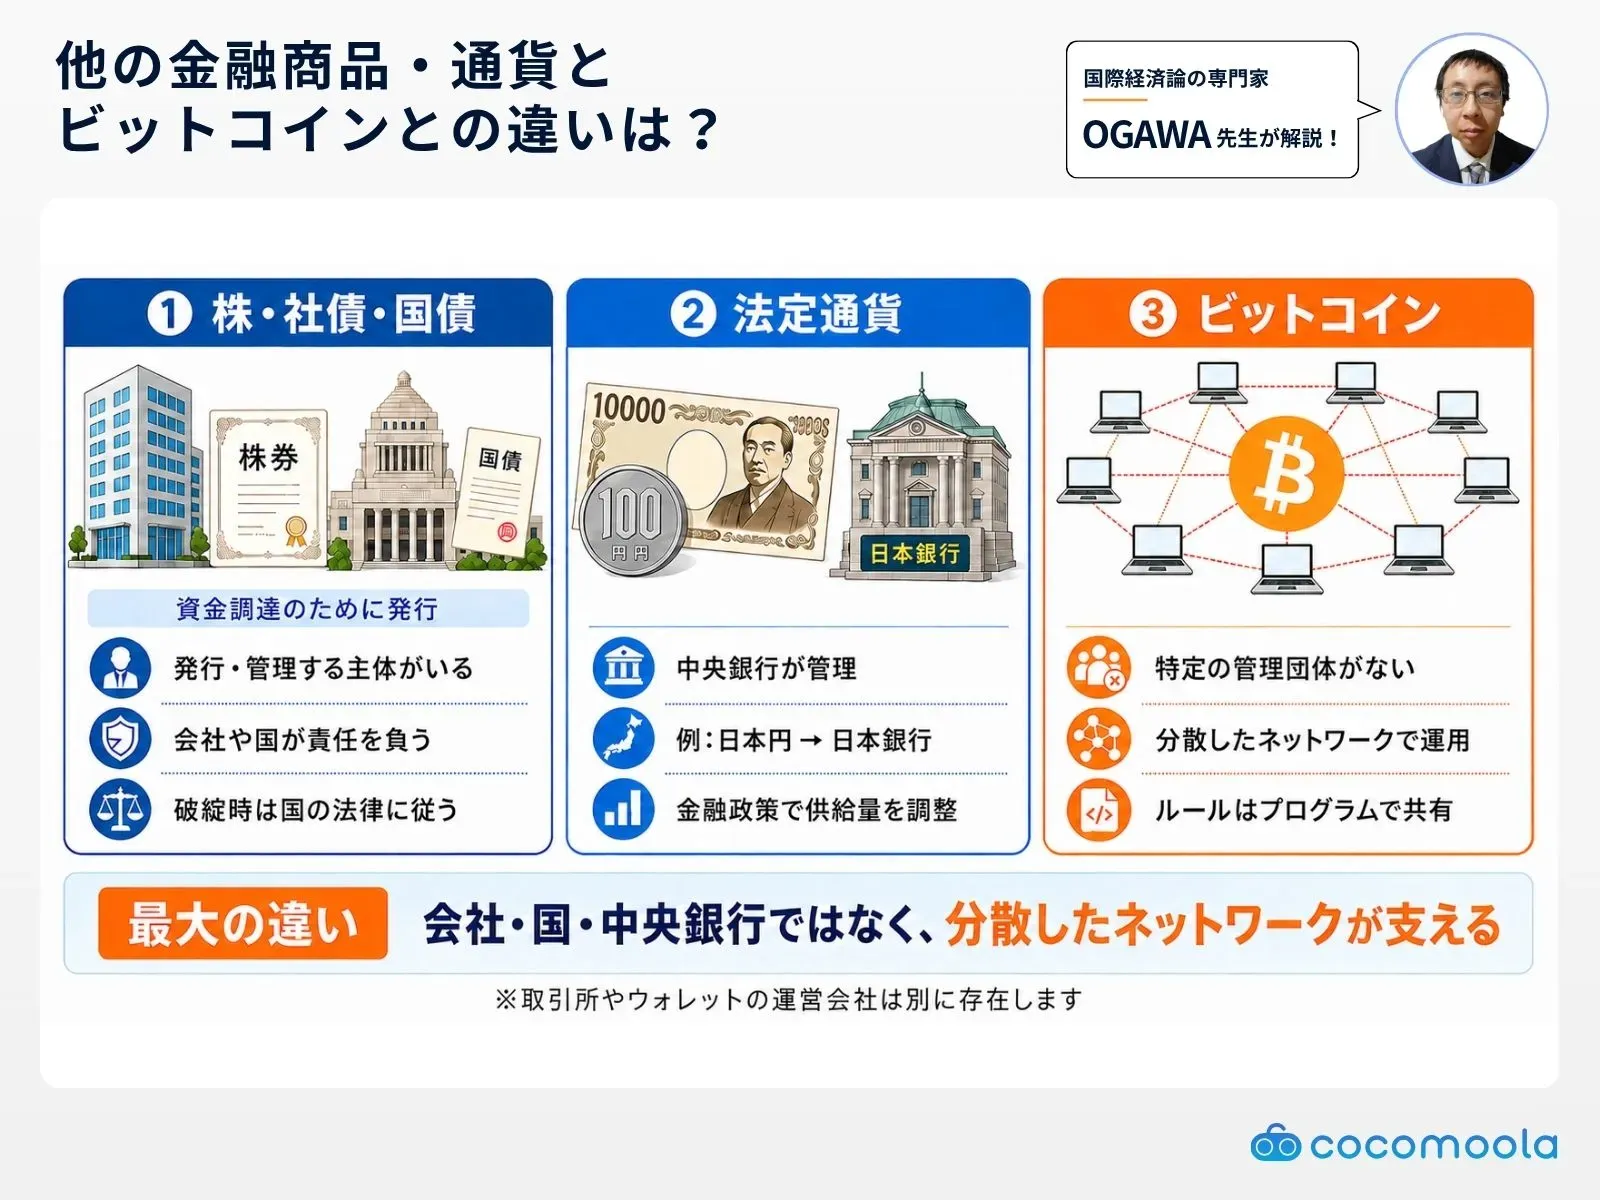
株や社債などは基本的にその会社が管理している部分があり、例えば株の保有者に配当や株主優待などを渡すときにどれ位渡すか、株を増やしたり分割したりするのはどうするか、とかはその会社が決めます。
国債はその発行国が最終的な責任を負います。
また、株や社債などは元々だと会社の運転資金を用意するためのものでした。
その会社が破産・倒産する場合は、その会社が本拠地としている国のルールに則って債務整理などをします。
例えば会社の保有資産の中からどういう順番でどういう優先順位にて社債の保有者にどの程度分配されるかは、その会社のある国のルールに則って決まります。
株は最終的には紙くずになるにしても「いつ」そうなるか、社債や銀行融資などを全部返してもまだ会社の保有資産が残っている場合にはどうするか、などは「その国のルールで」決まります。
通貨との違い
今色々な国・地域では、それぞれの国・地域の「通貨(お金)」は管轄する団体(中央銀行と言います)があります。
日本円だったら日本銀行が、UK(英国)のポンド・スターリングというお金ならイングランド銀行が管理しています。
USA(アメリカ)の米ドルだと少し説明が厄介なのですが、FRB(連邦準備制度理事会)という組織が基本的には管理しています。
しかし、(全ての暗号資産とは言いませんが)ビットコインはそういう管理する団体というものがありません。
中米エルサルバドルのように実際にビットコインを国の通貨に加えようとした国もあれば、USA(アメリカ)のトランプ大統領のようにビットコインの支配をもくろんだ方もいましたが、実際には誰も、どんな国も、どんな団体も「本当のところは」できていません。
そのため、ビットコインは別に日本国内だけのものでもないし、交換業者・取引業者を通してしかやり取りできないものでもない、という所は押さえる必要があります。
最初手に入れるときに、誰かに貰える訳では無ければ買うことになるのでこうした業者を使うというだけで、手元のビットコインは交換業者・取引業者以外の経路で渡すことも出来る訳です。
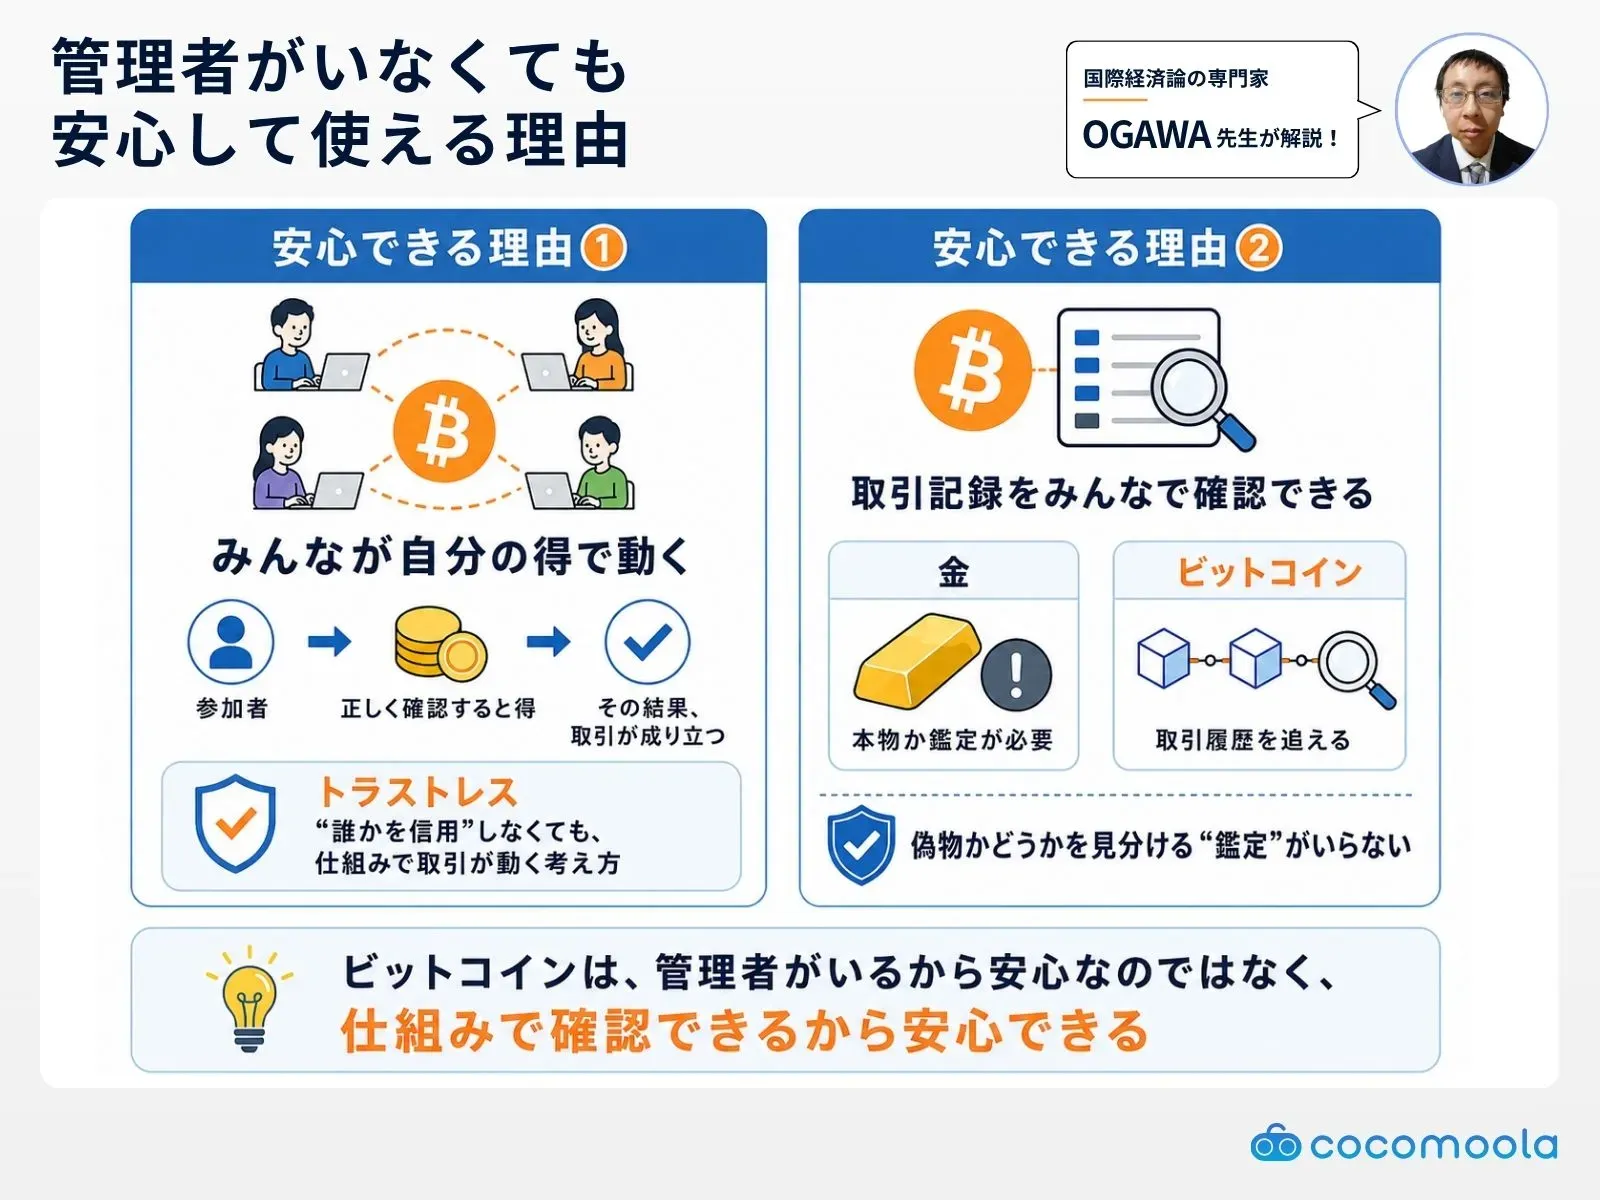
管理団体は単純に「ない」のでも「表に出てこない」のでもなく、「管理団体が無くても回るような仕組みを作った」というのが正しい所です。
「国によらないお金のようなもの」を「技術的に回るようにビットコインのために作った」部分があります。
これをブロックチェーンと言いますが、これにより「誰も管理することの無く」ビットコインの価値は存在するわけです。
また、こういう背景があるので、私は誰も信用できない、政府も団体も何も信用しない、という場合でも、「(幾人かの)人は利己的に動くものだから、利己的に動いた結果こうなる」ので、このビットコインの取引結果は信用できる、という形になっています。
これをトラストレスと言います。こういう発想自体は1970年代にはありましたが、技術が追い付かず、ビットコインの登場まで待つ必要がありました。
よく「本質的に管理団体が存在しないもの」として金(Au)と比較される訳ですが、金(Au)は目に見える反面、本物か疑われて鑑定する必要がある部分があります。
ビットコインは直接目に見える訳ではありませんが、取引の履歴は追いかけられるので、本質的には鑑定の必要はありません。
皆さんは詐欺団体にさえ引っかからなければ、ビットコインの本物はちゃんと買える訳です。買ったときの価値が売るまで保たれるかは分かりませんが。
このビットコインの登場を機に、「こうすれば良いんだ、ならばこういうことを実現するにはここをこういじって新しいものを作ればいい」こうして他の暗号資産は作られた面があります。
ですが、依然としてビットコインが1番取引量・時価総額が暗号資産の中では大きいので「最初に作られた」以上にビットコインが暗号資産の代表格として扱われています。
暗号資産への投資は(税金や仕組み、違いなども含めて)色々なことを勉強する必要がありますが、最初はこの部分を押さえてくれれば、後は少しずつ学んでもらえれば構いません。
「損切りする」「積立投資を行う」などの初心者が失敗しないためのルールは、暗号資産(仮想通貨)特有のものではありません。
株や債券などにおける資産運用でも同様のことが知られています。そしてこの2つは、実は別のときに行うもので、同時に行うものではなく「目的に応じて分けて」行う必要があります。
ビットコインをはじめとする暗号資産(仮想通貨)は物凄く値動きの激しいものです。
2017(平成29)年には一時20倍近くまで価値が上がってから、その後の半年で⅓~⅕にまで価値が大きく下がりました。
そのため、「いずれそのうち上がるだろう」とか思っていると洒落にならない所まで落ち込む場合もあります。
「いずれ」が直ぐに来ないこともあれば、「いずれ」の前に日本円に戻さないといけない場合もあるわけです。
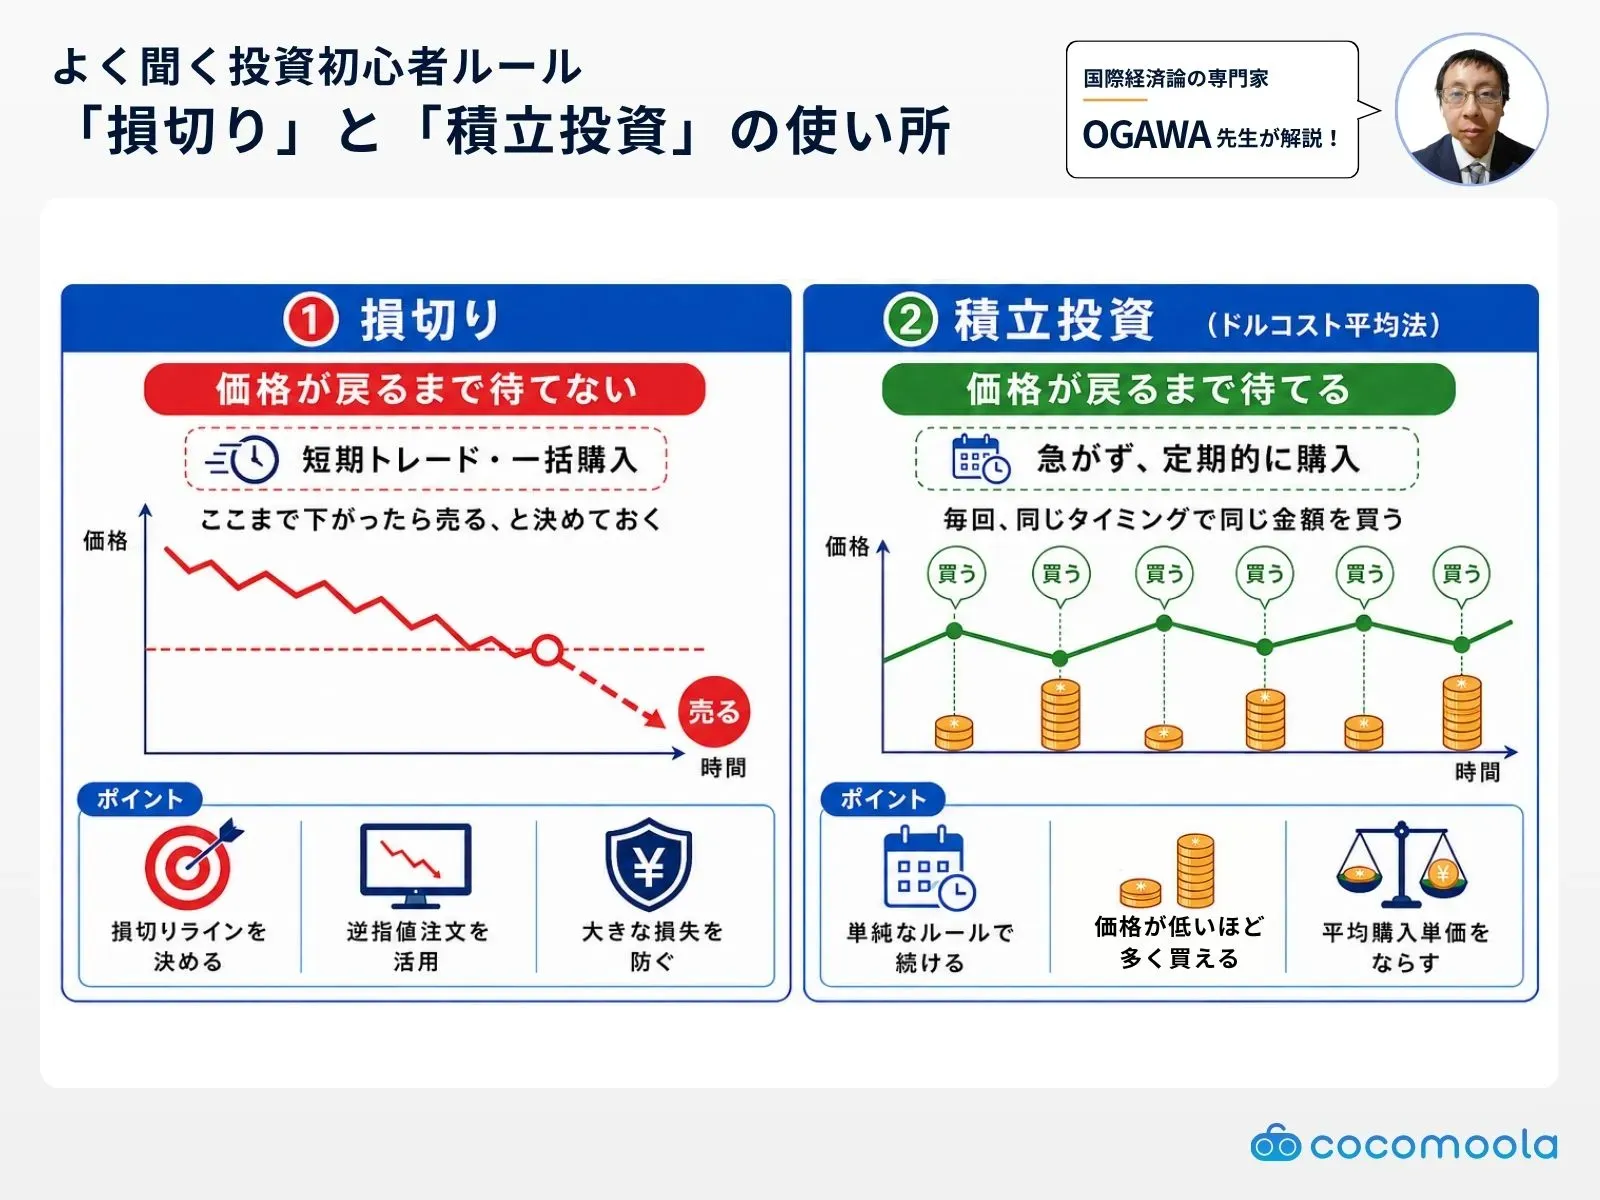
従って、「ここまで値下がったら諦めて売る」というルールを決めておくことが大事です。
もし使っている業者で組めるのであれば、この価格を下回ったら直ちに売りに出す、という注文(逆指値と言います)を出しておくのも手でしょう。
短期的に動かさないといけない場合は、こういう損切りは大事になります。いつまでも沈む船にしがみついていても仕方ない訳です。
一方で、そこまで急がなくても良いなら、定期的に買い続ける「積立投資」を行うのも1つの手です。
積立投資でよく使う、毎期同じときに同じものを同じ額だけ買い続ける方法を「ドルコスト平均法」と言いますが、この方法が効果を発揮するのは主に上下変動を繰り返す場合とされます。
この方法は最善の方法でも最良の方法でも無いのですが、値動きを見続けなくても単純なルールで続けられて、比較的値下がりしているときはたくさん買えて、それが値上がったときの含み益を期待し易い方法のため、急がなくていい場合は使われています。
1つのものを一気に買うと、それが値崩れを起こしたときにはどうしようもなくなります。
そこで本来ならリスク管理の観点では分散投資を考えるべきですが、今の暗号資産の多くがビットコインの価格に連動する部分をそこそこ持つため、本質的には分散になり難い面があります。
そこでこういうドルコスト平均法が採られる訳です。
そして、もし「交換業者・取引業者から自分の手元に移しておく」ということを知らない、ないししないまま「交換業者・取引業者にずっと置いておく」ことを想定しているなら、買い続ける「同じもの」として最初はまずビットコインではなく、「イーサ」と呼ばれるイーサリアム・ブロックチェーン上の最主要暗号資産を選ぶ方が賢明でしょう。もっとも、投資は自己責任という部分は譲れませんが。
昔は「イーサリアム」と暗号資産(仮想通貨)の名前としても呼ぶことが多かったのですが、今では厳密に区別するように暗号資産(仮想通貨)の側の呼び方は「イーサ」に統一されています。
なお、イーサはビットコイン同様、ほぼ全ての交換業者・取引業者で扱いがあります。
この(最初はビットコインではなくイーサを選ぶ)理由を説明するには「ステーキング」という、ビットコインには無いが「最近の」イーサには付けられるようになった(利殖の)在り方を踏まえる必要があります。
正直、交換業者・取引業者に暗号資産(仮想通貨)を置き続けると、利用者が狙われるハッキングの他にその業者自体も襲われるハッキングの可能性もあります。
実際にこの記事で紹介されているCoinCheckという交換業者・取引業者では2018(平成30)年にNEM流出事件という、有名なハッキングの被害がありました。
もちろん色々な対策はその後されてはきましたが、それでも業者が襲われるハッキングの危険性は0ではなく、その際に顧客から預かった暗号資産(仮想通貨)の一部まで流される危険性もあることも確かです。
ではそれでも交換業者・取引業者に置いておくメリットは何か、ということを考えたときに、正直ビットコインにはそれがありません。
毎期同じ時期に同じものを同じだけ買った瞬間に、手元に用意したウォレットと呼ばれる暗号資産(仮想通貨)の保存場所に移して回線を切った方が(パスワードが分からなくなる心配さえ何とかなるなら)余程安全なわけです。
もっとも、使うウォレットの選定や管理も大事ですが。
しかし暗号資産(仮想通貨)の一部では、ビットコインが取っているProof of Workという方法ではなく、交換業者・取引業者に置いておくことで殖やしていけるProof of Stakeという方法を取っていて、イーサは近年その対応をしました。
そのため、ドルコスト平均法での時間変動に対するリスク管理以外に、ハッキングリスクに対するプレミアムのような感じでイーサを「交換業者・取引業者に置いておくほど殖えていく」形を取ることで、変動の激しい外貨預金のように扱うことが出来ます。
Proof of Stakeに近い形を取り、国内の交換業者・取引業者で扱っている暗号資産は他にもソラナ(SOL)やポルカドット(SOL)など幾つかあるのですが、その中でイーサ(ETH)が特に有名というだけです。


買った暗号資産を自分のウォレットに移さず、取引所に預けっぱなしにする前提であれば、最初に買うべきはビットコインではなく、イーサを選ぶ方が賢明とのこと。
イーサには預けるだけで利息のように枚数が増える「ステーキング」の仕組みがあります。リスクを負う見返り(報酬)がないビットコインに対し、置くだけで資産が増えるイーサの方が放置する利点が大きいというご指摘です。
日本の金融庁は2018(平成30)年のCoinCheckにおけるNEM流出事件以降、暗号資産の交換業者・取引業者に関する審査をかなり厳しくし、実際にMoneyForwardのようにその審査の厳しくなった様子を見て参入を諦めた事例も存在します。
そのきっかけになったCoinCheckはそれまでの「みなし」交換業者から正式に認めてもらうために、モネロやZcashなど「犯罪に使われたら追跡が難しい」匿名通貨と呼ばれた種類の暗号資産などを取り扱い銘柄から外すことになりました。
この審査はかなり徹底したもので、最初はこの審査を嫌っていたBinanceという世界で最も大きな交換業者・取引業者でさえ、諦めて「バイナンス・ジャパン」という「日本向けで金融庁の審査を通せるように絞り込んだ」交換業者・取引業者を用意した部分があります。
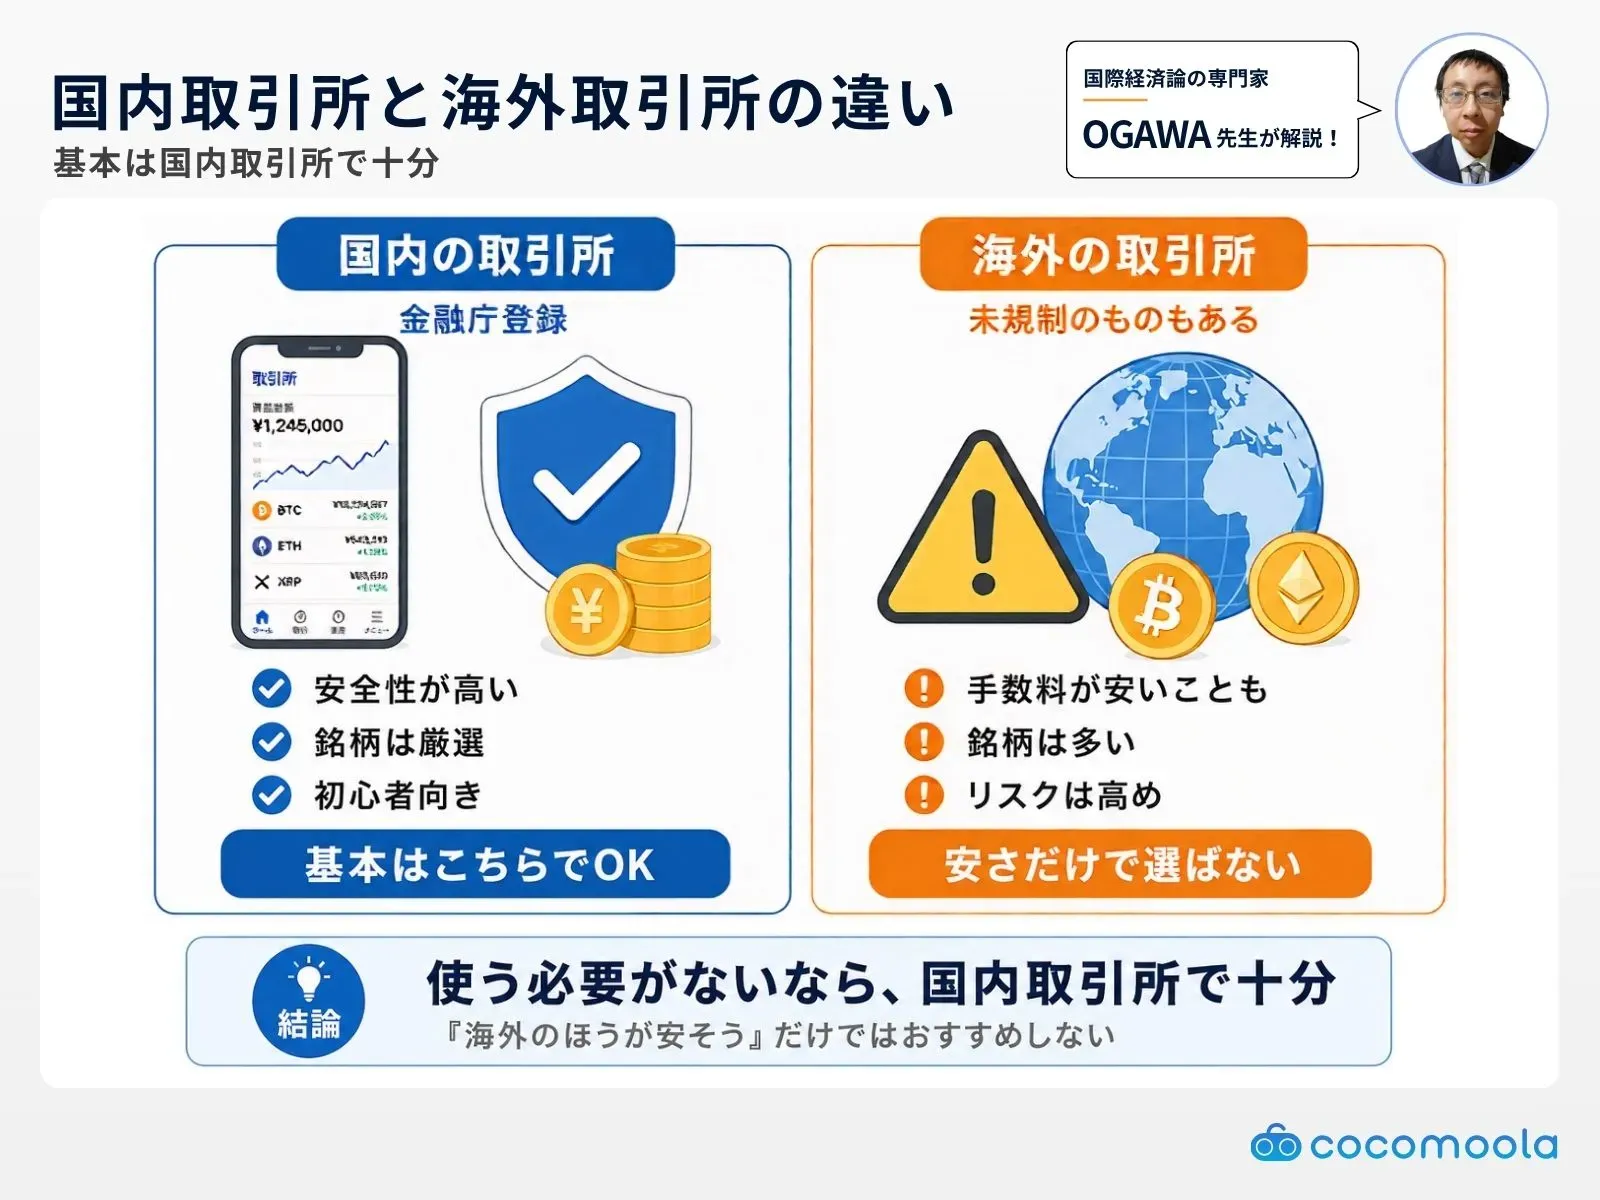
日本の金融庁の審査を通った国内の暗号資産(仮想通貨)の交換業者・取引業者は割としっかりした所が多く、取り扱う暗号資産(仮想通貨)の銘柄もかなり精査して、あまりにもおかしなものが紛れ込まないようにしている部分があります。
そのため取り扱いの「種類数」は確かに少ないですが、それで済むならわざわざ海外取引所を使う必要はどこのどこにもない訳です。
少ないと言ってもそこそこの種類数はある訳で、国内のどの業者も扱っていない種類の暗号資産(仮想通貨)を「敢えて」取引する必要とは、少なくとも初心者にはありませんし、玄人でも扱うならそれ相応のリスクは覚悟する必要があります。
例えば日本国内からは追放されたZcashをどうしても扱いたいんだ、という場合には確かに海外取引所を利用することにもなるでしょう。
単に「海外取引所の方が手数料が安いと聞いた」とかのレベルなら、その他のリスクが大きすぎるので避けるに越したことはありません。
それらを思うと、「未規制の海外取引所から身を守るには、何に気を付けるべきか」については、「使う必要が無いなら未規制の海外取引所は使わない」この一択に尽きます。
どうしても国内では扱っていない或る暗号資産を取り扱う必要があるんだ、という場合に限り、大手かどうか、ちゃんと外国の審査は通っているか、サポート体制は確りしているか、などを確認して、その箇所に限る、というあたりかとは思われます。
詐欺から身を守るには、という部分で言えば、(日本の金融庁から認可を受けた)国内の暗号資産(仮想通貨)の交換業者・取引業者以外の所から暗号資産(仮想通貨)を素人の段階で買おうとしない、まずはここかとは思われます。
実際には新規で社会を変える可能性のあるものが出てくる可能性は0ではないので、その場合にはその限りではない部分もありますが、暗号資産(仮想通貨)による資金集めは、まだその手法が原始的なICO(Initial Coin Offering)だったころには99%(以上)が詐欺ないし将来的に価値を損なう新規発行だった部分がありました。

ベンチャー企業を支援するベンチャーキャピタルが千三つつまり1000個の事業のうち3つ当たれば、という用語を使うことがあることを思えば、これだと99.7%は失敗するので、0ではないという所は大事です。
記念品のように「将来人気になったら取引されるが、そうでなければほぼ無価値」という代物と捉えて、買うのはそれでも良い場合に限る、というのが大原則です。
特に、どこかからおすすめされて、その一方向の情報だけで購入を決めるというのは詐欺に遭いやすく、その情報提供者「以外の系譜から」別の情報源にて確認する所が大事と思われます。
詐欺を避けるコツは、1つの情報源だけで購入を決めないこと。すすめられた相手とは別の情報源からも裏付けを取ることが大切という重要な指摘でした。目先の情報だけでなく、管理者のいない暗号資産の特性を知った上でうまく付き合っていきましょう。


